Gli immobili ereditati e le relative tasse di successione sono un argomento che riguarda moltissimi italiani e che ancora oggi genera dubbi, soprattutto quando alla successione segue la necessità di gestire o vendere una casa.
Non è mia intenzione entrare in un dibattito fiscale. Quello che mi interessa, da agente immobiliare, è capire cosa succede concretamente quando erediti un immobile e quali passaggi devi affrontare prima di poterne disporre.
Ti stai chiedendo se mi capita spesso?
In Italia la proprietà della casa è molto diffusa, quindi posso sicuramente dire che una buona parte dei miei clienti ha ricevuto immobili in eredità che successivamente ha deciso di conservare oppure vendere, anche a acquirenti stranieri.
Nelle prossime righe proverò a fornirti tutte le informazioni necessarie su cosa fare quando si diventa proprietari di un immobile ereditato, cercando come sempre di evitare inutili tecnicismi.
Menu argomenti:
Quando si diventa proprietari di un immobile ereditato?
Mi rendo conto che messo così quello che pone il paragrafo è un interrogativo tanto semplice quanto subdolo, ma in queste righe non discuto dell’evento luttuoso che porta all’eredità di un immobile, quanto del relativo iter giuridico e burocratico.
Per diventare erede occorre accettare l’eredità. Una volta avvenuta l'accettazione, i suoi effetti risalgono al momento dell'apertura della successione, che normalmente coincide con la morte del de cuius. La dichiarazione di successione non è ciò che ti rende erede: è invece un adempimento fiscale, normalmente da presentare all’Agenzia delle Entrate entro 12 mesi dall'apertura della successione.
Questa distinzione è importante.
La dichiarazione di successione contiene infatti le informazioni sui soggetti coinvolti e sui beni e diritti compresi nell'eredità e serve anche per determinare le imposte dovute.
All’interno della dichiarazione di successione va indicato il valore dei beni ereditati. Nel caso degli immobili, ai fini fiscali il valore viene determinato secondo le regole previste per la successione, generalmente partendo dalla rendita catastale rivalutata e applicando i coefficienti previsti dalla normativa.
Per fare un esempio pratico, le agevolazioni “prima casa”, quando ne ricorrono i requisiti, possono incidere in modo importante sulle imposte ipotecarie e catastali dovute per l'immobile ricevuto in successione.
Successione immobiliare: cosa fare quando erediti una casa
Quando in un’eredità è presente una casa o un altro bene immobile si parla comunemente di successione immobiliare.
In pratica devi verificare chi sono gli eredi, come viene accettata l’eredità, presentare la dichiarazione di successione quando dovuta, gestire gli adempimenti catastali e fiscali e, se successivamente vuoi vendere l’immobile, ricostruire correttamente anche la continuità della proprietà nei Registri Immobiliari.
Dato che, umanamente parlando, nessuno si augura di ereditare la casa dei propri genitori, per spiegare l’iter relativo all’eredità di un immobile mi servirò di una figura femminile che è il sogno proibito di molti italiani: la “zia d’America”.
Hai presente quella lontana parente che non hai mai conosciuto, che da ragazza è andata negli Stati Uniti a far fortuna e che oggi, pur non avendoti mai visto in vita sua, ha voluto lasciarti proprio quel bel appartamentino in centro?
Ecco, ipotizziamo che questa fantomatica zia ti abbia lasciato un immobile in eredità: come devi comportarti? Vediamo quali sono i passaggi fondamentali.
1] Accettazione dell’eredità
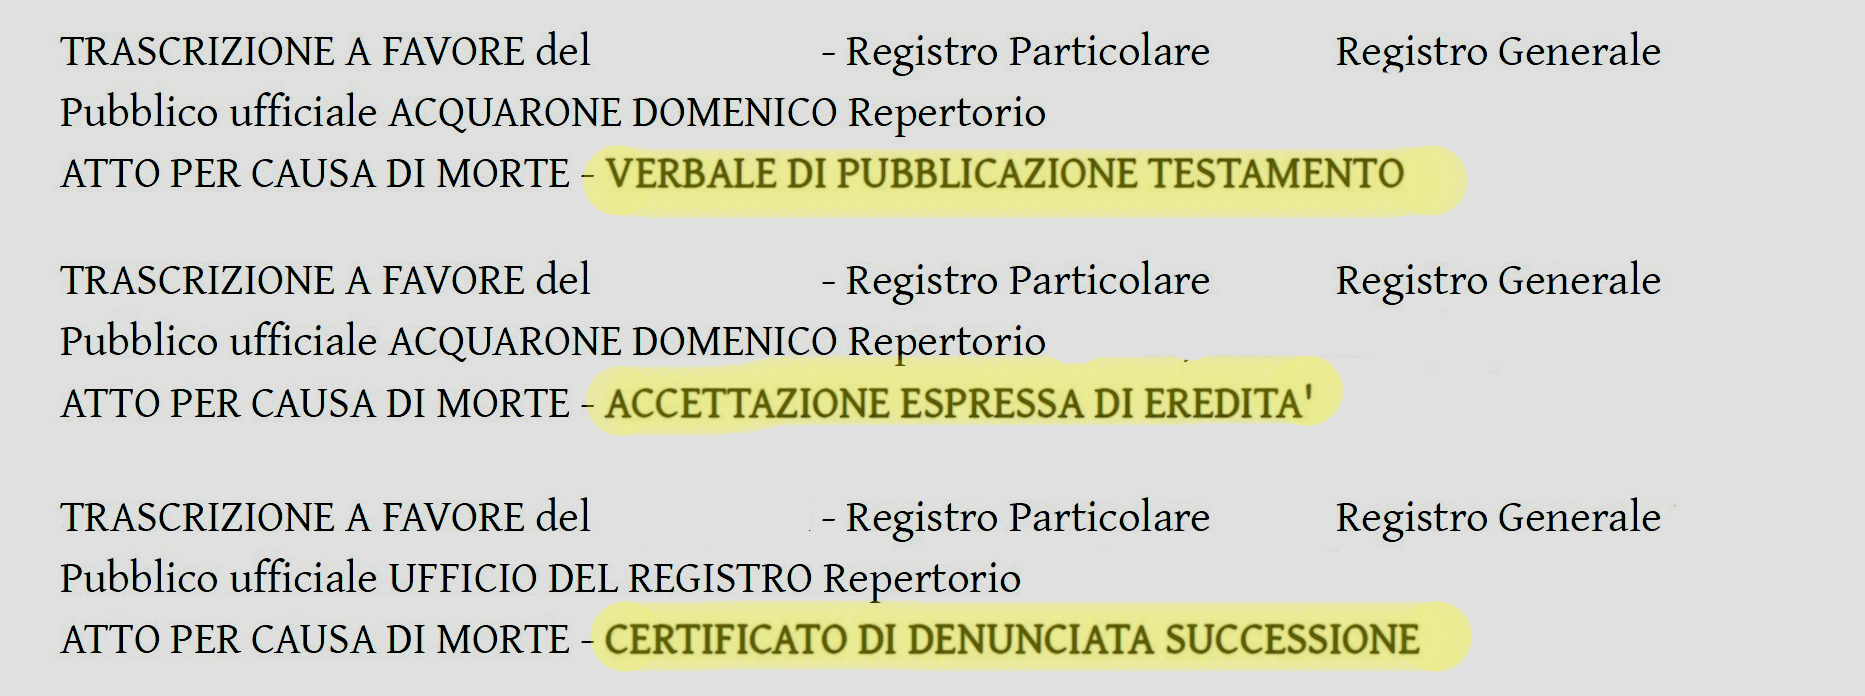
Il primo punto da comprendere riguarda l’accettazione dell’eredità. Il diritto di accettare si prescrive normalmente in 10 anni dall'apertura della successione, anche se in determinate situazioni possono esistere termini diversi o più brevi.
L'accettazione può avvenire principalmente in queste forme:
- Accettazione espressa: l'erede dichiara formalmente di accettare l'eredità mediante un atto pubblico o una scrittura privata nelle forme previste dalla legge.
- Accettazione tacita: deriva da un comportamento che il chiamato all'eredità non potrebbe compiere se non nella qualità di erede. La vendita di un bene ereditario è uno degli esempi più tipici.
- Accettazione con beneficio d’inventario: permette di mantenere separato il patrimonio ereditato da quello personale dell'erede e assume particolare importanza quando esiste il rischio che nell'eredità siano presenti debiti.
Bisogna trascrivere l’accettazione dell’eredità?
Quando nell'eredità sono presenti immobili, la trascrizione dell'accettazione assume grande importanza per assicurare la continuità delle trascrizioni nei Registri Immobiliari.
Questo diventa particolarmente rilevante quando successivamente vuoi vendere l'immobile.
Se non è già stata trascritta un'accettazione espressa, il notaio che riceve un atto che comporta accettazione tacita, come una compravendita, può provvedere alla relativa trascrizione quando ne ricorrono i presupposti.
Attenzione: la trascrizione della dichiarazione di successione non sostituisce la trascrizione dell'accettazione dell'eredità. Sono due cose diverse.
2] Dichiarazione di successione
Indipendentemente dal momento in cui viene formalizzata o manifestata l'accettazione, la dichiarazione di successione deve essere normalmente presentata entro 12 mesi dall'apertura della successione.
Non sempre però è obbligatorio presentarla. L'esonero riguarda, in particolare, le successioni devolute al coniuge e ai parenti in linea retta quando il valore dell'eredità non supera i limiti previsti dalla legge e non comprende beni immobili o diritti reali immobiliari.
Dato che a te la “zia d’America” ha lasciato proprio un appartamento, nel nostro esempio la dichiarazione di successione deve essere presentata.
La dichiarazione viene oggi normalmente trasmessa telematicamente attraverso il servizio dell'Agenzia delle Entrate.
3] Voltura catastale
Qui rispetto al passato la procedura è diventata più semplice.
La dichiarazione telematica di successione comprende infatti anche la domanda di volture catastali. Nella maggior parte dei casi, quindi, non devi più presentare successivamente una separata domanda di voltura.
Possono naturalmente esistere situazioni particolari nelle quali è necessario un intervento specifico sul Catasto, ma non utilizzerei più come regola generale la vecchia formula “entro 30 giorni devi presentare separatamente la voltura”.
4] Tasse di successione
E siamo quindi giunti al cuore della questione: le tasse di successione e quanto possono ammontare.
Le aliquote dell'imposta di successione variano in base al rapporto tra il defunto e il beneficiario e vengono applicate alla base imponibile tenendo conto delle eventuali franchigie.
| Aliquota |
Rapporto con il defunto |
Franchigia |
| 4% sulla parte eccedente la franchigia |
coniuge e parenti in linea retta |
€ 1.000.000 per beneficiario |
| 6% sulla parte eccedente la franchigia |
fratelli e sorelle |
€ 100.000 per beneficiario |
| 6% |
parenti fino al 4° grado, affini in linea retta e affini in linea collaterale fino al 3° grado |
nessuna franchigia ordinaria |
| 8% |
altri soggetti |
nessuna franchigia ordinaria |
Quindi attenzione al nostro esempio: se la “zia d’America” è davvero tua zia, non rientra automaticamente nell'aliquota dell'8%. Essendo un parente entro il quarto grado, in via ordinaria la successione ricade nell'aliquota del 6% senza franchigia.
Se nell'eredità sono compresi immobili, si aggiungono normalmente l'imposta ipotecaria del 2% e l'imposta catastale dell'1% sul valore attribuito all'immobile, salvo agevolazioni.
Quando ricorrono i requisiti “prima casa”, le imposte ipotecaria e catastale possono invece essere applicate nella misura fissa prevista dalla normativa.
Per le successioni aperte dal 1° gennaio 2025 è inoltre cambiato il sistema di liquidazione: l'imposta di successione viene normalmente autoliquidata dal contribuente sulla base della dichiarazione, secondo i termini previsti dalla disciplina vigente.
Quanto costa una successione immobiliare?
Non esiste un costo unico della successione immobiliare. L’importo dipende dal valore dell’eredità, dal rapporto di parentela con il defunto, dal numero e dal valore degli immobili e dalle eventuali agevolazioni applicabili.
Nel costo complessivo possono rientrare imposta di successione, imposte ipotecaria e catastale, tributi e costi relativi agli adempimenti necessari, oltre agli eventuali compensi dei professionisti coinvolti.
Per questo eviterei di utilizzare online un importo standard: due successioni che comprendono immobili apparentemente simili possono avere costi molto diversi.
Quali sono i tipi di successione?
Finora ho parlato di immobili ereditati considerando soprattutto ciò che accade dopo la morte. In realtà, il defunto può determinare la destinazione del proprio patrimonio attraverso un testamento.
Ecco perché le successioni si dividono principalmente in:
- Testamentarie: esiste un testamento, che viene eseguito nel rispetto delle norme applicabili e dei diritti eventualmente riservati dalla legge ai legittimari.
- Legittime: non esiste un testamento, pertanto è la legge a individuare gli eredi e le rispettive quote.
Tabella quote ereditarie secondo il Codice Civile:
| Coniuge |
Figlio unico |
Più figli |
Ascendenti |
Fratelli |
Quote eredi |
| SI |
|
|
|
|
100% del patrimonio al coniuge |
| SI |
SI |
|
SI |
SI |
50% al coniuge e 50% al figlio |
| SI |
|
SI |
SI |
SI |
1/3 al coniuge e 2/3 ai figli in parti uguali |
| SI |
|
|
SI |
|
2/3 al coniuge e 1/3 agli ascendenti |
| SI |
|
|
|
SI |
2/3 al coniuge e 1/3 ai fratelli e sorelle |
| SI |
|
|
SI |
SI |
2/3 al coniuge; il restante 1/3 viene ripartito tra ascendenti e fratelli/sorelle secondo le regole del Codice Civile, fermo il minimo spettante agli ascendenti |
| |
|
SI |
SI |
SI |
100% ai figli in parti uguali |
| |
|
|
SI |
SI |
La ripartizione dipende dal numero e dal grado degli ascendenti e dei fratelli/sorelle; agli ascendenti spetta complessivamente almeno la quota minima prevista dalla legge |
| |
|
|
SI |
|
100% agli ascendenti secondo le regole del grado e delle linee |
| |
|
|
|
SI |
100% ai fratelli e sorelle secondo le quote previste dalla legge |
Questa tabella è necessariamente una semplificazione: rappresentazione, fratelli unilaterali, ascendenti di grado diverso e altre situazioni possono modificare la ripartizione concreta. Per una successione reale farei sempre verificare le quote dal notaio.
Fin quando l’erede è un unico soggetto, le successioni possono essere relativamente lineari. I problemi pratici aumentano quando sono più soggetti a ereditare lo stesso patrimonio.
Immobile ereditato da più eredi: cosa succede?
Quando più soggetti accettano l'eredità si crea una comunione ereditaria: ciascun coerede è titolare di una quota dell'eredità e non necessariamente, prima della divisione, di una quota autonoma su ogni singolo bene considerato isolatamente.
Mi è capitato tante volte nella mia professione di imbattermi in immobili lasciati a più eredi contemporaneamente, e in quelle situazioni le transazioni immobiliari sono spesso più complesse del solito.
Il cuore del problema è convincere tutti gli eredi verso un’unica direzione: c’è chi vuole vendere, chi no, chi pretende cifre molto elevate e chi sarebbe disposto ad accettare meno.
Se gli eredi riescono a trovare un accordo, la vendita dell'immobile può procedere normalmente. Un consiglio pratico: in presenza di diversi proprietari che vivono magari in città o paesi differenti, può essere utile valutare con il notaio una
procura a vendere per semplificare la gestione della compravendita.
Se invece gli eredi non trovano un accordo, le possibilità diventano più complesse.
- Un coerede può valutare la cessione della propria quota ereditaria o di parte di essa. Se intende alienarla a un estraneo, devono essere considerate le regole sulla prelazione degli altri coeredi previste dal Codice Civile.
- Può essere richiesta la divisione della comunione ereditaria. Se non si raggiunge un accordo e si arriva alla divisione giudiziale, a seconda delle caratteristiche del patrimonio potrà essere valutato:
- il frazionamento del bene, se giuridicamente e tecnicamente possibile;
- l'assegnazione del bene a uno dei condividenti con conguaglio agli altri;
- quando non siano praticabili altre soluzioni, la vendita secondo le modalità stabilite nell'ambito del procedimento.
Se il tuo obiettivo non è capire la successione ma vendere concretamente la casa ricevuta in eredità, ho dedicato una guida separata a come vendere un immobile ereditato.
Successione immobiliare per stranieri
La successione immobiliare per stranieri può essere più complessa perché alla presenza di un immobile in Italia possono aggiungersi cittadinanza straniera, residenza abituale del defunto, beni situati in altri Paesi e un eventuale testamento.
La prima domanda quindi non è semplicemente “dove si trova la casa?”, ma quale legge regola la successione.
Regole principali per le successioni internazionali
- Legge applicabile: nell'ambito del Regolamento europeo sulle successioni, la regola generale è l'applicazione della legge dello Stato nel quale il defunto aveva la propria residenza abituale al momento della morte, salvo particolari eccezioni.
- Scelta della legge nazionale: una persona può scegliere, attraverso una disposizione a causa di morte, che alla propria successione si applichi la legge dello Stato di cui possiede la cittadinanza, nei limiti e secondo le modalità previste dal Regolamento.
- Testamento: in una situazione internazionale avere una pianificazione successoria chiara può diventare particolarmente importante. Non significa però poter scegliere liberamente qualsiasi legge: la scelta prevista dal Regolamento è collegata alla cittadinanza.
- Tasse: il Regolamento europeo disciplina principalmente quale legge civile regola la successione, non sostituisce le normative fiscali nazionali. Se sono presenti immobili in Italia devono quindi essere verificati anche gli obblighi fiscali italiani.
Quando la successione coinvolge più Stati eviterei quindi qualsiasi automatismo. Residenza abituale, cittadinanza, testamento, localizzazione dei beni e normativa fiscale devono essere esaminati insieme al notaio o agli altri professionisti competenti.
Successione immobiliare in breve: cosa controllare
Quando mi trovo davanti a una successione che comprende uno o più immobili, partirei da queste informazioni:
- data del decesso, che determina l’apertura della successione;
- stato civile del defunto;
- residenza abituale e cittadinanza, particolarmente importanti nelle successioni internazionali;
- presenza o meno di un testamento;
- individuazione degli eredi e delle rispettive quote;
- eventuali donazioni effettuate in vita;
- elenco degli immobili e degli altri beni compresi nell’eredità;
- eventuali debiti o passività del defunto;
- necessità di verificare l’accettazione dell’eredità e, per gli immobili, la continuità delle trascrizioni.
Se dopo la successione il tuo obiettivo è vendere la proprietà, il passaggio successivo cambia. In quel caso trovi documenti, coeredi, controlli tecnici, fiscalità e strategia nella guida su
come vendere un immobile ereditato.
Domande frequenti
Quali documenti servono per vendere un immobile ereditato?
Oltre alla normale documentazione dell'immobile, in una vendita derivante da successione bisogna ricostruire correttamente anche il passaggio dal defunto agli eredi.
Tra i documenti da verificare possono quindi esserci:
- dichiarazione di successione;
- documentazione relativa all'accettazione dell'eredità e alla sua trascrizione;
- eventuale testamento;
- atto di provenienza del de cuius;
- documentazione catastale e gli altri documenti necessari per la vendita.
Ho approfondito l'argomento nella guida specifica su come vendere un immobile ereditato.
Come evitare la tassa di successione?
Non parlerei di “evitare” la tassa di successione.
Esistono strumenti di pianificazione patrimoniale e successoria che possono avere effetti fiscali differenti, ma operazioni come la donazione o il trasferimento della nuda proprietà hanno una propria disciplina fiscale, civilistica e successoria.
Non devono quindi essere considerate semplicemente scorciatoie per non pagare l'imposta di successione.
Se il patrimonio è rilevante, pianificherei questi passaggi con notaio e consulente fiscale prima di effettuare qualsiasi trasferimento.
Plusvalenza per vendita immobile ereditato prima di 5 anni
Per un normale fabbricato ricevuto per successione, la vendita entro cinque anni non rientra nella regola ordinaria della plusvalenza immobiliare prevista per gli immobili acquistati a titolo oneroso o gratuito.
Non utilizzerei però la parola “mai”, perché esistono fattispecie immobiliari diverse, come per esempio alcuni terreni, che seguono discipline differenti.
Puoi approfondire nella guida dedicata alla plusvalenza immobiliare.
Si paga l’IMU sugli immobili ereditati?
L'IMU deve essere verificata a partire dall'apertura della successione sulla base di chi è il soggetto passivo, della tipologia dell'immobile, del suo utilizzo e delle eventuali esenzioni o agevolazioni applicabili.
Non è quindi corretto dire che sugli immobili ereditati l'IMU sia “sempre dovuta in qualsiasi caso”.
Un esempio importante è quello del coniuge superstite che, quando ne ricorrono i presupposti, acquista il diritto di abitazione sulla casa familiare. Anche l'utilizzo dell'immobile come abitazione principale può incidere sul trattamento IMU.
Per il calcolo concreto bisogna verificare anche le aliquote e le regole del Comune nel quale si trova l'immobile.
Gli immobili ereditati rientrano nella comunione dei beni?
In linea generale, un immobile ricevuto per successione costituisce un bene personale dell'erede e non entra automaticamente nella comunione legale tra coniugi.
Farei invece più attenzione quando parliamo del denaro ricavato dalla successiva vendita o di un nuovo immobile acquistato utilizzando quel denaro.
In queste situazioni diventano importanti la provenienza delle somme, la loro tracciabilità e, quando richiesto, le dichiarazioni effettuate nell'atto di acquisto. Non utilizzerei quindi la regola assoluta secondo cui qualsiasi bene acquistato in futuro con quei soldi rimanga automaticamente fuori dalla comunione.
Un immobile ereditato va inserito in Dichiarazione dei Redditi?
Una volta acquisita l'eredità, l'immobile deve essere considerato anche ai fini fiscali dell'erede secondo le regole previste per il possesso immobiliare.
La modalità concreta dipende dalla tipologia dell'immobile, dal suo utilizzo, dall'eventuale locazione e dagli altri elementi fiscali rilevanti.
Se hai appena ricevuto una proprietà in successione, verificherei quindi con il professionista che segue la tua dichiarazione da quale periodo e in quale modo debba essere indicata.